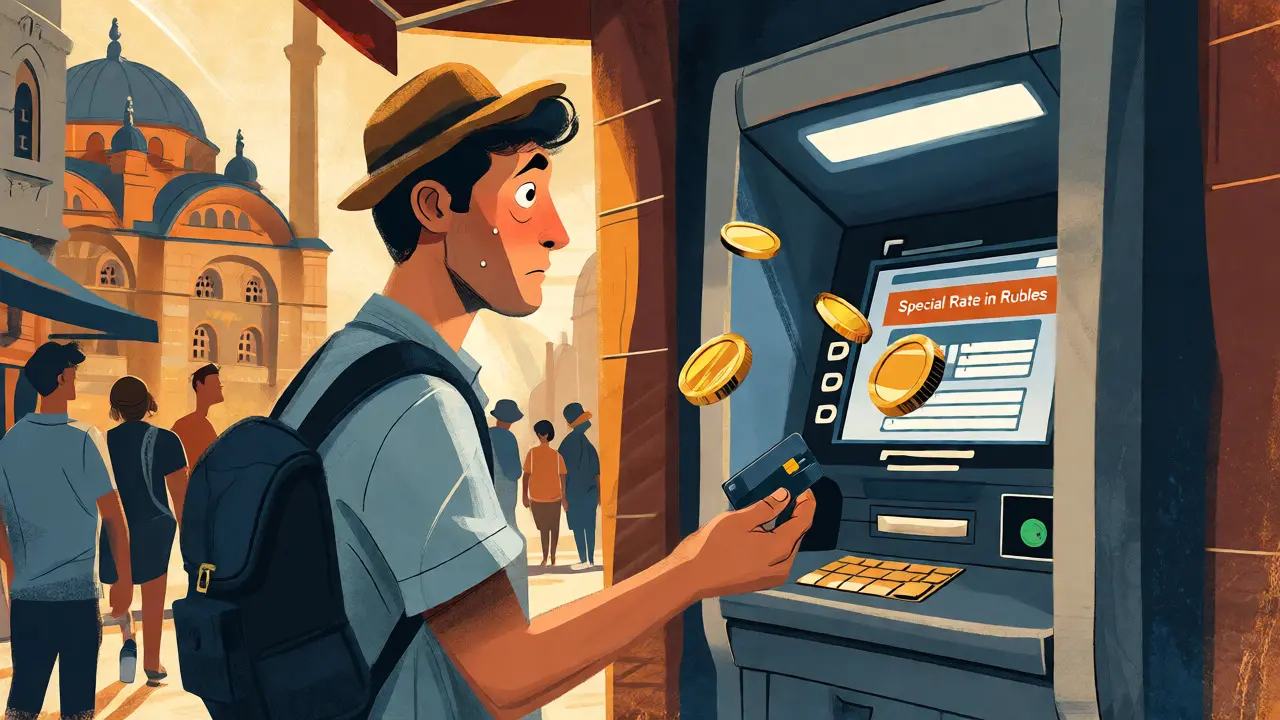
Знаете это чувство, когда вы стоите у банкомата в Стамбуле или Бангкоке, а экран настойчиво предлагает «выгодный курс» с переводом суммы в рубли? Вы соглашаетесь, думая, что сэкономили на разнице валют, а через неделю в выписке обнаруживаете, что потеряли лишние 15% из-за скрытой наценки. В 2026 году снятие наличных за границей превратилось в минное поле для российских туристов: старые добрые Visa и Mastercard отечественных банков за рубежом мертвы, а новые инструменты требуют знания правил игры.
Главная ошибка путешественников - считать, что комиссия банка-эмитента является единственной платой за операцию. На самом деле итоговый чек формируется из четырех слоев: тарифа вашего банка, сбора владельца банкомата (surcharge), курса конвертации и ловушки динамической конвертации (DCC). Понимание того, кто именно берет деньги на каждом этапе, позволяет сэкономить до половины бюджета поездки только на правильном выборе кнопки на экране.
Что работает за рубежом в 2026 году
Давайте сразу проясним ситуацию с картами. Если ваша карта выпущена российским банком и относится к системам Visa или Mastercard, она бесполезна за пределами России. С марта 2022 года трансграничные операции по ним недоступны. Вы можете оплатить ими обед в Москве, но не сможете снять доллары в Нью-Йорке или евро в Париже.
Для российского туриста сейчас доступно три реальных пути:
- Карта «Мир»: Работает далеко не везде. Банк России официально подтверждает прием в Турции, Вьетнаме, Армении, Беларуси, Казахстане, Киргизии, Таджикистане, Южной Осетии и Абхазии. Но ключевое слово здесь - «поддерживаемые банки». Логотип «Мир» на банкомате еще не гарантирует успех; нужно заранее искать конкретные адреса отделений банков-партнеров.
- UnionPay: Российские карты этой системы имеют более широкую сеть, особенно в Азии и ОАЭ. Однако успех транзакции зависит от конкретного терминала и санкций. Часто требуется активация опции оплаты за рубежом в приложении банка.
- Наличная валюта: Самый надежный, но наименее удобный способ. Из России можно вывезти до $10 000 (или эквивалент) без декларирования. Имейте в виду, что правила въезда в другие страны могут быть строже, а хранение крупных сумм наличными повышает риски кражи.
| Инструмент | География приема | Основной риск | Комиссии |
|---|---|---|---|
| Российская Visa/MC | Только внутри РФ | Полная блокировка операций | Не применимо |
| Карта «Мир» | Ограниченный список стран (Турция, СНГ, Азия) | Отказ конкретного банкомата | Конвертация + сбор эмитента |
| UnionPay (РФ) | Широкая сеть, но нестабильно | Санкционные ограничения терминалов | Двойная комиссия (эмитент + ATM) |
| Иностранная карта | Весь мир | Стоимость открытия счета | Foreign transaction fee (1-3%) |
Ловушка DCC: почему «оплата в рублях» обходится дороже
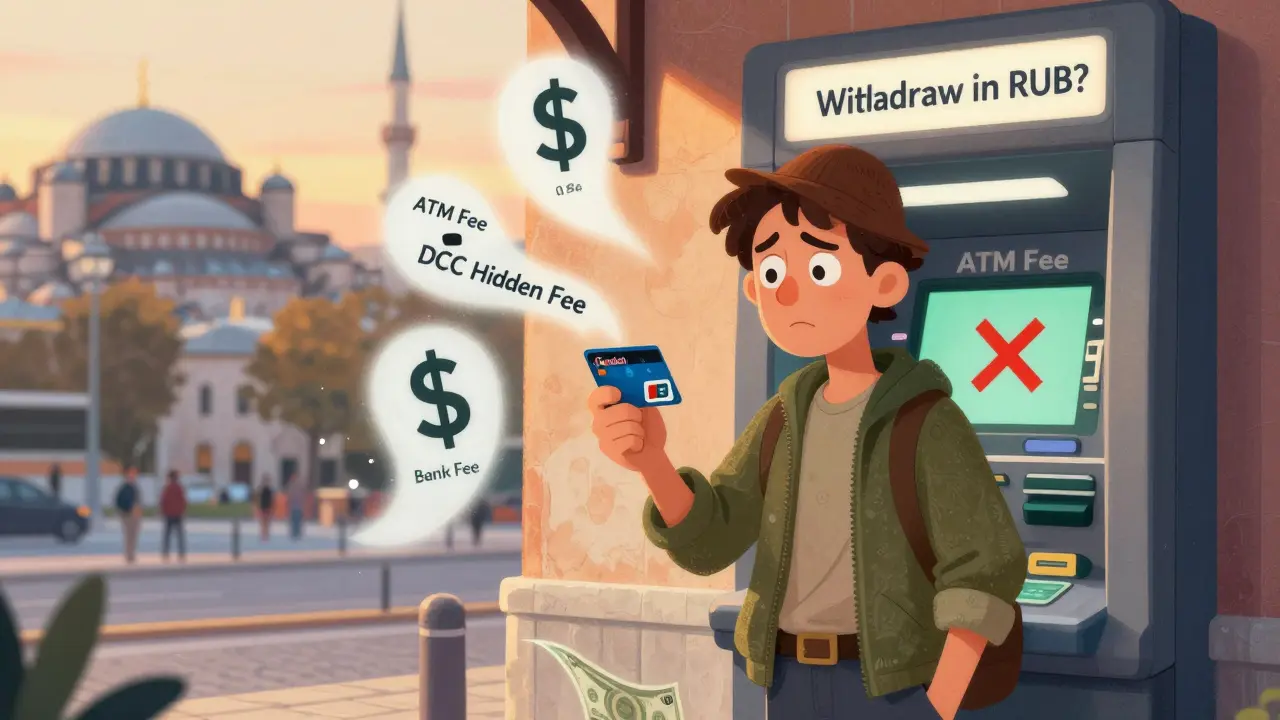
Когда вы вводите PIN-код, банкомат часто спрашивает: «Хотите ли вы совершить операцию с конвертацией?». Это и есть DCC (Dynamic Currency Conversion - динамическая конвертация валюты). Система предлагает вам увидеть сумму списания сразу в вашей домашней валюте (например, в рублях), чтобы «не гадать».
Но есть подвох. Курс конвертации устанавливает не ваш банк и не международная платежная система, а владелец банкомата или его партнер. Этот курс почти всегда содержит скрытую наценку (markup) от 3% до 5%, а иногда и до 13%. По данным NerdWallet и рекомендациям Visa, отказ от DCC практически всегда выгоднее. Ваш банк применит официальный курс биржи, который будет прозрачнее и дешевле.
Как правильно действовать: Если на экране написано «Charge in RUB» или «With conversion», жмите «Without conversion», «Decline» или выбирайте местную валюту (доллары, евро, лиры). Никогда не доверяйте цифрам, которые показывает банкомат, если они уже пересчитаны в рубли. Лучше заплатить чуть больше в местной валюте, чем попасть на грабительский внутренний курс оператора банкомата.
Из чего складывается реальная стоимость снятия
Многие путают процентную ставку с фиксированной комиссией. Давайте разберем механику на примере. Допустим, вы снимаете сумму, эквивалентную $300.
- Комиссия банка-эмитента. У многих российских банков (например, РСХБ или АТБ) тариф выглядит так: 1,5% от суммы, но не менее 199 рублей. При снятии $300 вы заплатите около $4,5 плюс фиксированные 199 рублей. Обратите внимание на «минимум»: если вы снимете всего $50, вы все равно заплатите те же 199 рублей, что сделает мелкое снятие крайне невыгодным.
- Surcharge владельца банкомата. Это отдельная плата, которую взимает банк, установивший устройство. Она может составлять от $2 до $10 за операцию и показывается на экране перед подтверждением. В некоторых странах (например, в Таиланде) этот сбор фиксирован и высок, поэтому снимать мелкие суммы там просто бессмысленно.
- Курс конвертации. Если счет рублевый, а валюта выдачи долларовая, произойдет двойная конвертация: сначала рубли в доллары (или другую промежуточную валюту), затем обратно. Разница между покупкой и продажей (спред) также является скрытой комиссией.
Именно поэтому стратегия «снимать понемногу каждый день» часто проигрывает стратегии «снять один раз крупную сумму на неделю». Фиксированные части комиссий съедают бюджет при частых операциях.
Практические лайфхаки для экономии
Чтобы не терять деньги на каждой поездке, следуйте этому чек-листу:
- Выбирайте банкоматы крупных банков. Отдельно стоящие устройства в аэропортах или торговых центрах часто принадлежат независимым операторам с агрессивными условиями DCC и высокими surcharges. Ищите логотипы местных госбанков или международных сетей.
- Проверяйте лимиты заранее. Банкомат может иметь собственный дневной лимит (например, 20 000 бат в Таиланде), который ниже вашего банковского. Попытка снять больше приведет к ошибке, а не к частичному исполнению.
- Сохраняйте чеки. Сверьте итоговую сумму списания в мобильном приложении банка с тем, что было показано на экране. Если разница превышает ожидаемую комиссию, у вас есть основания для спора (chargeback).
- Используйте партнерские сети. Некоторые банки заключают соглашения с зарубежными сетями (например, Global ATM Alliance), позволяющие снимать наличные без собственной комиссии эмитента. Заранее спросите поддержку своего банка о списке таких партнеров.
- Не носите весь резерв на карте. Держите часть наличных отдельно. Если карту заблокируют из-за подозрительной активности (что случается часто при нетипичных географических локациях), вы не останетесь без средств к существованию до связи с банком.
Еще один важный момент касается безопасности. Всегда проверяйте картоприемник и клавиатуру на наличие накладных устройств (скиммеров). Не принимайте помощь от незнакомцев, которые предлагают «помочь ввести код». После двух неудачных попыток лучше сменить банкомат, чтобы не получить временную блокировку карты службой безопасности банка.
Частые вопросы
Работают ли российские карты Visa и Mastercard за границей?
Нет, с весны 2022 года карты Visa и Mastercard, выпущенные российскими банками, не работают за пределами России. Они функционируют только внутри страны. Для зарубежных поездок необходимо использовать карты «Мир», UnionPay или наличную валюту.
Что такое DCC и стоит ли соглашаться на конвертацию?
DCC (Dynamic Currency Conversion) - это услуга банкомата, которая автоматически пересчитывает сумму снятия в валюту вашей карты по курсу оператора банкомата. Обычно этот курс включает наценку 3-5% и выше. Рекомендуется всегда выбирать списание в местной валюте («without conversion»), чтобы конвертацию выполнял ваш банк по более выгодному биржевому курсу.
Какие страны принимают карту «Мир» в 2026 году?
Официально карта «Мир» принимается в Турции, Вьетнаме, Армении, Беларуси, Казахстане, Киргизии, Таджикистане, Южной Осетии и Абхазии. Однако прием не является повсеместным. Перед поездкой обязательно уточняйте список конкретных банков-эквайеров, обслуживающих эту систему в нужном регионе.
Выгодно ли снимать небольшие суммы часто?
Обычно нет. Большинство банков устанавливают минимальную фиксированную комиссию за операцию (например, 199 рублей или $2). При частых мелких снятиях эта фиксированная часть составляет значительный процент от суммы выдачи. Выгоднее снять одну разумную сумму на несколько дней, учитывая лимиты банкомата и риски хранения наличных.
Сколько наличных можно вывезти из России без декларации?
Без декларирования можно вывезти наличные иностранные деньги на сумму, не превышающую эквивалент $10 000 в одной сумме. Сумма свыше этого порога требует заполнения таможенной декларации. Также важно проверять правила ввоза наличных в страну назначения, так как там лимиты могут отличаться.
мария нуждина
октября 13, 2026 AT 08:43спасибо за инфу про dcc
раньше всегда соглашалась на рубли думала так проще а теперь буду жать отказ
Александр Исаков
октября 14, 2026 AT 23:01Ребят всем привет!! Очень полезная статья правда я сам недавно в Стамбуле чуть не попался на удочку с конвертацией но вовремя вспомнил что надо выбирать местную валюту и все ок вышло💪
Советую всем заранее скачивать приложения банков чтобы видеть курс в реальном времени это реально помогает не переплачивать лишние копейки которые превращаются в бабки при частых поездках
Николай Власов
октября 15, 2026 AT 18:43Уважаемые коллеги, позвольте внести уточнение относительно карт UnionPay.
Несмотря на широкую сеть, в ряде стран Азии терминалы могут блокировать российские карты из-за санкционных рисков.
Рекомендую всегда иметь запасной инструмент оплаты.
Алексей Николаев
октября 17, 2026 AT 00:37а где ссылка на карту мира???
почему нет списка банкоматов??
кто то знает точные адреса???
Рушания Шамирова
октября 18, 2026 AT 23:56Опять эти ваши банки хотят нас обобрать до нитки!
Я говорила что DCC это заговор против туристов!
Банкоматы специально ставят такие экраны чтобы запутать людей и содрать последние деньги!
В Таиланде вообще грабеж среди бела дня берут по 250 бат за снятие даже если сумма мелкая!
И никто ничего не делает потому что всем выгодно чтобы мы платили больше!
Это система работает против простого человека!
Bohdana Korniiuk
октября 20, 2026 AT 03:50Друзья, пожалуйста, не расстраивайтесь из-за комиссий! 🌟
Главное - это ваше спокойствие и безопасность во время путешествия.
Даже если потеряете немного денег на курсе, зато получите незабываемые эмоции!
Верьте в себя и свои финансовые решения, всё будет хорошо!
Вы справитесь с любыми сложностями на пути к отдыху!
Помните, что знания о скрытых платежах делают вас сильнее как путешественника.
Не позволяйте страху перед деньгами испортить вашу радость от открытия новых горизонтов!
Каждая ошибка - это опыт, который сделает следующие поездки еще комфортнее.
Поддерживаю каждого, кто планирует отпуск несмотря на все преграды!
Ваша улыбка стоит дороже любых процентов банка!
Так что смело идите вперед и наслаждайтесь моментом!
Финансовая грамотность придет с практикой, не торопите себя!
Берегите себя и свои нервы, они важнее любых рублей!
Хорошего вам отдыха и легких транзакций!
Валентин Костин
октября 21, 2026 AT 00:16Привет всем! Статья прям огонь 🔥
Я тоже раньше терялся когда видел эти кнопки с валютами
Теперь знаю что надо брать только местную и не париться
Спасибо автору за такой понятный разбор всего этого хаоса с картами
Будем пробовать в ближайшей поездке надеюсь повезет
Игорь Данилов
октября 21, 2026 AT 18:06Ага, конечно. "Выбирайте крупные банки". Ага, как же.
Эти "крупные банки" сидят в сговоре с операторами связи и собирают данные о ваших тратах в каждой стране.
DCC - это не просто комиссия, это способ отслеживать ваш геолокационный профиль через финансовые потоки.
Пока вы радуетесь экономии в 5%, они строят вашу цифровую биографию.
👁️
Konstantin Chaus
октября 22, 2026 AT 22:23Классная тема!! Я вот в прошлом году был в Египте и там тоже такая лажа с курсами была
Пришлось менять наличку в обменниках и терять на разнице
Но зато точно знал сколько плачу
Всем советую не ленится и искать нормальные места для обмена или снятия
Деньги любят счет и внимательность!!!
Вера Радостева
октября 24, 2026 AT 16:16деньги есть иллюзия контроля над жизнью
мы бегаем за курсами и комиссиями забывая зачем вообще едем
может смысл не в том чтобы сэкономить пару сотен на конвертации а в том чтобы не потерять себя в этих финансовых дебрях
проще принять неизбежные потери и жить дальше без этой тревоги
свобода начинается там где заканчивается подсчет копеек