Вы когда-нибудь чувствовали себя обманутым, стоя в очереди в аэропорту за час до вылета? Вы меняете рубли на доллары или евро, а курс выглядит подозрительно «вкусным», но в итоге вы получаете меньше наличных, чем рассчитывали. Это классическая ловушка для туристов. Проблема не только в самом курсе, но и в скрытых спредах, которые банки и обменники добавляют к межбанковской цене. В этой статье разберем, как перестать дарить деньги авиакомпаниям и банкам, выбрать правильный момент для покупки и понять, где реально выгоднее менять валюту.
Почему нет идеального дня для покупки
Многие туристы пытаются угадать тот самый день, когда рубль будет максимально сильным. Но практика показывает: это лотерея. Вместо попыток поймать дно рынка, финансовая грамотность диктует стратегию усреднения. Если ваша поездка запланирована на сентябрь-октябрь 2026 года, начинать следить за курсом нужно минимум за 3 недели до вылета. Не ждите паники в последний день. Эксперты рекомендуют покупать валюту частями - например, три транша по 30% от нужной суммы с интервалом в неделю. Так вы сгладите резкие скачки курса. Если курс упадет завтра, вы уже купили часть дешевле. Если вырастет - у вас уже есть запас по старой цене.
Важно понимать механику розничного курса. Банк никогда не продает вам валюту по официальному курсу Центробанка. Он добавляет спред (разницу между покупкой и продажей) и комиссию. Эта разница может составлять от 3% до 15%. Ваша задача - минимизировать эту надбавку, а не найти мифический «нулевой» курс.
Аэропорт против города: где терять меньше
Главное правило путешественника: никогда не меняйте крупные суммы в аэропорту. Курс в терминалах обычно на 10-15% хуже рыночного. Почему так дорого? Арендная плата в аэропортах космическая, и эти расходы перекладывают на клиента. Используйте обменники в зоне прилета только для экстренных нужд: такси до отеля, вода, первая еда. Максимум - сумма на первые 24 часа пребывания.
Где же менять основную сумму? Вариантов два:
- До поездки в России: Это лучший вариант для стран с нестабильной экономикой или там, где карты работают плохо. Вы фиксируете курс заранее, избегая риска остаться без наличных из-за технических сбоев или ограничений на снятие денег.
- На месте в городе: Для развитых туристических направлений (Европа, Турция, Таиланд) выгоднее иметь средства на карте и снимать наличные в местных банкоматах крупных банков. Курс конвертации через Visa/Mastercard часто ближе к биржевому, чем в российских обменниках, если вы правильно настроили карту.
Однако есть нюанс: избегайте случайных уличных обменников («менят деньги») в курортных зонах. Разница между официальным и «черным» курсом может быть огромной, но риски мошенничества тоже высоки. Всегда сверяйтесь с текущим курсом вашего мобильного банка прямо в точке обмена.
Скрытые комиссии и динамическая конвертация
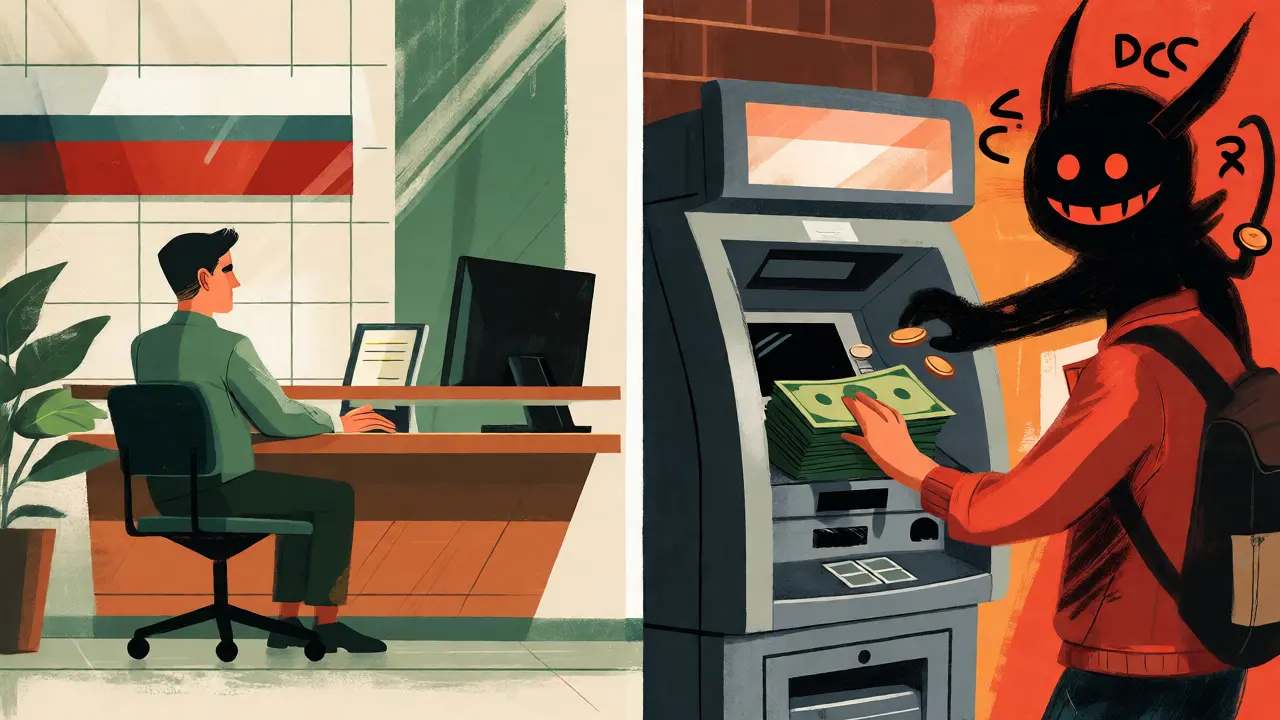
Самая большая ошибка туристов - невнимательность при оплате картой или снятии наличных за границей. Когда банкомат спрашивает: «Конвертировать ли сумму в вашу валюту?», всегда выбирайте локальную валюту страны, в которой вы находитесь. Например, в Турции просите лиры, а не рубли или доллары. Если выберете рубли, включится механизм DCC (динамической конвертации). Курс DCC устанавливает сам банкомат или торговый терминал, и он почти всегда невыгодный - с наценкой до 5-7%. Ваш банк сделает конвертацию по своему внутреннему курсу, который обычно честнее.
Также проверяйте комиссии за снятие наличных. Некоторые российские банки берут фиксированную сумму за каждую операцию (например, 300 рублей), независимо от размера чека. Поэтому выгоднее снять сразу большую сумму, чем мелкими частями каждый день. Заранее уточните лимиты снятия в вашем тарифе.
Стратегия сезонности: когда покупать для отпуска
Если вы планируете отпуск сильно заранее, учитывайте сезонность спроса. Исторически самые высокие курсы продажи валюты наблюдаются в преддверии массовых отпусков: конец апреля (перед майскими праздниками) и июнь-июль (начало лета). Спрос на наличную валюту резко растет, и банки поднимают спреды.
Лучшее время для фиксации курса - ранняя весна (февраль-март) или поздняя осень (октябрь-ноябрь). В эти периоды спрос ниже, волатильность спокойнее, и предложения банков более конкурентные. Если вы летите в высокий сезон, начните покупку валюты еще в марте-апреле. Даже если курс немного подрастет к маю, вы уже застрахованы от резкого скачка в последние дни перед вылетом.
| Способ | Курс/Спред | Комиссии | Риск/Удобство |
|---|---|---|---|
| Обменник в аэропорту РФ | Худший (-10-15%) | Часто скрыты в курсе | Удобно, но дорого. Только для мелких сумм. |
| Банк в РФ (до вылета) | Средний (-3-5%) | Прозрачные тарифы | Безопасно, надежно. Нужен визит в отделение. |
| Банкомат за рубежом | Хороший (курс ПС + спред) | Зависит от тарифа банка | Нужна карта с низкими комиссиями. Риск DCC. |
| Мультивалютный счет | Лучший (биржевой курс) | Минимальные | Требует времени на пополнение и переводы. |
Что делать со странами с валютным контролем
Не все направления одинаковы. В странах вроде Аргентины, Венесуэлы или некоторых государств Африки официальный курс может отличаться от реального на 50% и более. Там стратегия меняется. Покупать местную валюту в России бессмысленно - ее просто не найдешь. Вам нужны доллары США или евро. Их покупаем дома, везем наличными (в идеале новые купюры, без штампов и потертостей) и меняем на месте по параллельному курсу. Здесь важно знать местные правила: где можно менять легально, а где лучше обратиться к проверенным гостиничным обменникам, чтобы не нарваться на полицию или мошенников.
Практический чек-лист перед вылетом
Чтобы не забыть ни о чем, пройдите этот короткий путь подготовки:
- За 3 месяца: Определите бюджет. Сколько нужно наличных на еду и транспорт, а сколько останется на карте?
- За 3 недели: Начните мониторинг курса. Установите уведомления в приложении банка.
- За 2 недели: Купите первую часть наличной валюты (30-50%), если тренд unfavorable (неблагоприятный).
- За 1 неделю: Проверьте работу карт за границей. Активируйте услугу «Покупки за рубежом», если она отключена.
- Перед вылетом: Купите остаток наличных. Убедитесь, что у вас есть мелкие купюры для чаевых и такси.
- В аэропорту: Меняйте только минимум на первое время, если не успели купить дома.
Помните, цель - не сэкономить каждый рубль ценой нервов, а получить предсказуемый бюджет поездки. Грамотное планирование валютных операций снижает стресс и оставляет больше денег на впечатления, а не на банковские проценты.
Стоит ли брать с собой старые купюры долларов?
Нет, лучше избегать. Многие обменники в Азии, Египте и Турции отказываются принимать доллары старых серий (выпущенные до 2009 года) или предлагают за них значительно худший курс. Идеальный вариант - новые синие купюры номиналом 100 долларов, выпущенные после 2013 года. Они наиболее ликвидны и принимаются везде по самому выгодному курсу.
Какую валюту выгоднее покупать: доллары, евро или рубли?
Это зависит от направления. Для большинства стран мира универсальной валютой остаются доллары США и евро. Рубль принимают только в соседних странах СНГ или в отдельных туристических зонах, да и то по невыгодному курсу. Если вы летите в Европу, берите евро. В Азию, Америку или на Ближний Восток - доллары. Покупать рубли для обмена за границей почти всегда невыгодно из-за двойной конвертации.
Что такое DCC и почему его надо избегать?
DCC (Dynamic Currency Conversion) - это услуга, которую предлагают банкоматы и терминалы оплаты. Она позволяет увидеть стоимость покупки в вашей домашней валюте (рублях) сразу. Однако курс, по которому происходит эта конвертация, устанавливает не ваш банк, а сервис-провайдер банкомата, и он обычно включает скрытую маржу в 3-7%. Всегда выбирайте списание в локальной валюте страны, тогда конвертацию сделает ваш банк по более прозрачному внутреннему курсу.
Можно ли купить валюту онлайн и забрать в аэропорту?
Да, многие крупные банки предоставляют такую услугу. Вы заказываете валюту в мобильном приложении, выбираете пункт выдачи (часто это отделения в аэропортах Шереметьево, Домодедово, Внуково) и оплачиваете онлайн. Курс в таких случаях обычно чуть лучше, чем в обычном отделении, и вы гарантированно получите наличные к нужному времени, не тратя время на очереди. Это отличный компромисс между удобством и выгодой.
Как влияет геополитика на выбор момента покупки?
Геополитические новости вызывают краткосрочные скачки волатильности. Резкие заявления политиков или санкции могут мгновенно ослабить рубль. В такие моменты спреды банков расширяются, и цена валюты растет. Стратегия покупки частями работает именно для защиты от таких шоков. Если вы видите резкое падение рубля на новостях, не пытайтесь продать валюту обратно ради прибыли - вы потеряете на спреде. Просто продолжайте плановые покупки, если они еще не завершены.
Inessa Shur
сентября 23, 2026 AT 02:50Опять эти банальные советы про «не менять в аэропорту». А если я прилетел ночью, у меня нет карты, которая работает за границей, и мне нужно срочно на такси до отеля? Вы предлагаете мне ночевать в терминале или грабить прохожих? Реальность такова, что для большинства людей аэропорт - это единственный доступный вариант в момент прибытия. И да, спред там высокий, но это цена за безопасность и возможность сразу добраться до жилья. Не надо строить из себя гуру финансов, которые никогда не сталкивались с реальными жизненными ситуациями.
Роман Палей
сентября 24, 2026 AT 22:08Понимаю ваше негодование, но давайте разделим понятия «аварийная сумма» и «основной бюджет». В статье четко написано: максимум на первые 24 часа. Если вам нужно 50 евро на такси и еду, потеря 3-5% не так страшна, как риск остаться без наличных в чужой стране ночью.
Совет простой: всегда имейте небольшую сумму (эквивалент 50-100 долларов) дома, чтобы не зависеть от обменников в аэропорту вообще. Это снимает стресс и экономит нервы. Попробуйте такой подход перед следующей поездкой, он реально работает.
Andrii Liubivyi
сентября 26, 2026 AT 08:40Ваша позиция слишком мягкая и компромиссная. Вы оправдываете грабительские тарифы аэропортов, называя их «ценой безопасности». Но разве безопасность должна стоить 15% от суммы обмена? Это абсурд. Финансовая грамотность начинается с того, чтобы отказываться платить за лень и плохое планирование. Если человек не может подготовить 100 долларов заранее, его проблема - не рынок валют, а личная безответственность. Мы должны требовать от банков и операторов прозрачности, а не мириться с тем, что нас обманывают на каждом шагу. Критиковать систему - значит пытаться ее улучшить, а не подстраиваться под нее.
Елена Иванова
сентября 26, 2026 AT 10:38Согласна с предыдущим комментарием, но добавлю ноту элитарности. Проблема даже не в аэропортах, а в менталитете людей, которые считают, что им всё должны. Я никогда не попадаю в такие ситуации, потому что планирую行程 (маршрут) и финансы за месяц. Для меня потеря 500 рублей на курсе - это признак того, что я плохо подготовилась. Не надо жаловаться на банки, если вы сами не удосужились открыть мультивалютный счет или купить валюту онлайн. Это базовый гигиенический минимум современного путешественника, который, судя по комментариям, доступен далеко не всем.
Вячеслав Шаров
сентября 27, 2026 AT 10:59Здравствуйте! Меня очень заинтересовал момент про динамическую конвертацию (DCC). Я часто бываю в командировках в Европе и Азии, и действительно, когда банкомат спрашивает «Конвертировать ли в рубли/доллары», многие выбирают родную валюту, думая, что так понятнее.
Но вот вопрос, который витает в воздухе: насколько сильно этот выбор влияет на итоговую стоимость поездки в долгосрочной перспективе? Я пробовал считать на примере трех поездок в Таиланд. Когда я выбирал тайский бат, курс был примерно на 4-5% выгоднее, чем когда я соглашался на DCC. Но иногда разница была минимальной, буквально пара сотен рублей.
Может быть, стоит ориентироваться не только на курс, но и на комиссии банка за снятие? Например, мой банк берет фиксированные 300 рублей за операцию, независимо от суммы. Получается, выгоднее снять сразу много денег, даже если курс чуть хуже, чем снимать мелкими суммами каждый день по выгодному курсу, но переплачивать за каждую операцию. Как вы считаете, где здесь тонкая грань оптимальности?
Nikita Walters
сентября 27, 2026 AT 18:45Вы подняли важный вопрос о балансе между курсом и комиссиями. Давайте посмотрим на это с точки зрения математики и психологии денег.
Если комиссия банка составляет 300 рублей, а сумма снятия 10 000 рублей, то эффективная ставка комиссии всего 3%. Если же вы снимаете 2 000 рублей, то комиссия съедает 15%.
При этом DCC может добавлять к курсу те самые 3-7%.
Получается парадокс: при малых суммах снятия выгоднее выбрать DCC (если разница в курсе меньше 15%), при больших - отказаться от DCC и платить фиксированную комиссию.
Однако есть еще один фактор: психологический комфорт. Знание точной суммы списания в рублях (при DCC) снижает тревожность. Но рациональный выбор требует холодного расчета. Рекомендую всегда выбирать локальную валюту, но увеличивать размер одной операции, чтобы минимизировать влияние фиксированных комиссий. Это золотая середина.
Антон Данилов
сентября 27, 2026 AT 19:25Ну наконец-то кто-то написал про старые купюры! 😤🙄 Я в Египте чуть не поссорился с обменником из-за того, что у меня были доллары 2008 года выпуска. Они смотрели на них как на мусор. 🗑️💸 Статья полезная, но местами скучноватая. Хотелось бы больше живых историй, а не сухих таблиц. 📉😴
Dmitry Sklema
сентября 28, 2026 AT 19:45Абсолютно согласен с идеей усреднения курса. Пытаться поймать дно рынка - это путь к неврозу. Жизнь слишком коротка, чтобы тратить её на мониторинг графиков каждые пять минут. Лучше потратить время на изучение культуры страны назначения, чем на попытки предсказать поведение ЦБ РФ.
Философски говоря, мы пытаемся контролировать хаос финансовых рынков своим желанием сэкономить копейки. Но природа денег такова, что она течет туда, где ей удобно, а не туда, где нам выгодно. Принятие этого факта приносит спокойствие. Поэтому стратегия «купил три раза и забыл» - это не просто финансовый инструмент, а способ сохранить душевное равновесие.
Rachel Appleman
сентября 29, 2026 AT 19:15Прекрасное дополнение к теме о философии денег. Действительно, волатильность рынка напоминает стихию, которую невозможно укротить волей одного человека. Однако я бы хотела добавить нюанс касательно стран с высоким уровнем инфляции, таких как Турция или Аргентина.
Там усреднение курса может сыграть злую шутку, если рубль укрепляется, а местная валюта стремительно дешевеет. В таких случаях лучше держать средства в твердой валюте (USD/EUR) до последнего момента, пока не возникнет необходимость в местных деньгах. Конвертация «рубль -> доллар -> лира» имеет свои риски двойной потери на спредах, но они часто ниже, чем прямая покупка лиры в России по невыгодному кросс-курсу.
Также стоит упомянуть роль криптовалют как нового инструмента хеджирования рисков для tech-savvy путешественников. Хотя регуляторные риски высоки, стейблкоины могут стать удобным средством перевода средств без участия традиционных банковских коридоров. Это расширяет горизонты финансовой независимости туриста.